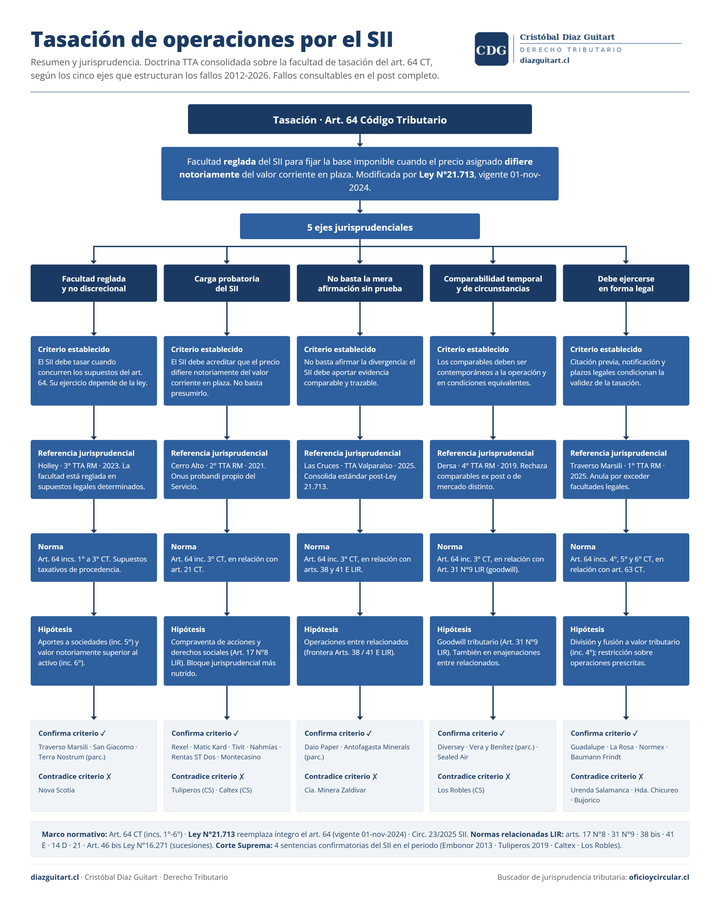
Tasación del SII: criterios de los tribunales bajo el artículo 64 Revisión de criterios judiciales sobre la facultad de tasar del SII en distintas operaciones, bajo el artículo 64 del Código Tributario.
Tributación inmobiliaria en Chile: de la persona natural a los holdings Regímenes tributarios de la adquisición y enajenación de inmuebles en Chile, por tamaño del contribuyente. Del 55 bis hasta el goodwill en la fusión.
Fusiones: lo que dice la ley sobre los efectos tributarios de la fusión de sociedades Los oficios citados se seleccionaron con Oficio & Circular, buscador tributario profesional para oficios, circulares, resoluciones del SII y fallos del TTA. Prueba también ImpuestoFácil, el primer buscador tributario chileno pensado para no-especialistas. Gratis. Todos los documentos son públicos y se pueden consultar gratuitamente en el link: (buscadortributario.cl/) Ir
Los 5 fallos más leidos por +3000 profesionales tributarios en Oficio & Circular RAF como última opción, transfer pricing, fusión y PPUA, prescripción extraordinaria y documentación de gastos al exterior: los fallos TTA de abril 2026 que concentraron el 50% del tráfico en 48 horas.
Oficio & Circular: chatea con IA con fallos TTA, y la normativa SII Construí un buscador con IA para profesionales tributarios. Chatea con 11.000 fallos del TTA y miles de oficios y circulares del SII. Gratis, sin login, fuente verificable en cada respuesta.
Depreciación como gasto tributario: regímenes normal, acelerado e instantáneo en el artículo 31 N°5 LIR Resumen de los tres regímenes de depreciación de activos fijos como gasto tributario conforme al artículo 31 N°5 de la LIR: normal, acelerada e instantánea, sus requisitos y el tratamiento de las diferencias en el registro DDAN.
Rebaja de créditos incobrables como gasto tributario: requisitos y la modificación de la Ley N°21.210 Resumen de los requisitos para rebajar créditos incobrables como gasto tributario conforme al artículo 31 N°4 de la LIR, incluyendo las dos vías alternativas incorporadas por la Ley N°21.210 para deudas entre partes no relacionadas.