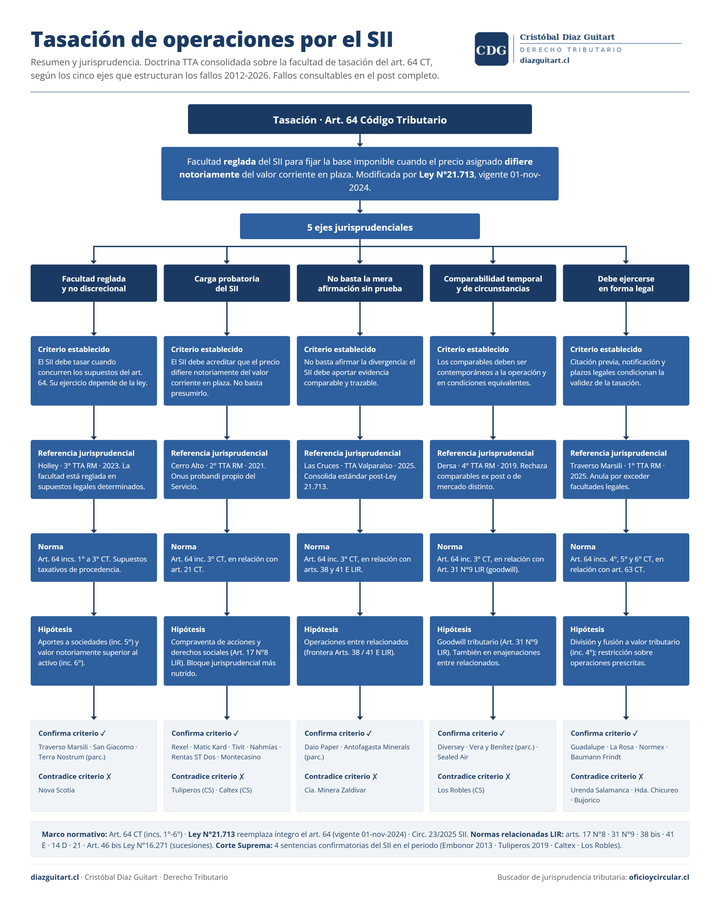
Tasación del SII: criterios de los tribunales bajo el artículo 64 Revisión de criterios judiciales sobre la facultad de tasar del SII en distintas operaciones, bajo el artículo 64 del Código Tributario.
Depreciación como gasto tributario: regímenes normal, acelerado e instantáneo en el artículo 31 N°5 LIR Resumen de los tres regímenes de depreciación de activos fijos como gasto tributario conforme al artículo 31 N°5 de la LIR: normal, acelerada e instantánea, sus requisitos y el tratamiento de las diferencias en el registro DDAN.