
Ley N°21.850: donaciones e IVA en viviendas
La rebaja del impuesto a las donaciones y la devolución del IVA en viviendas vendidas durante la tramitación, según los borradores de circular del SII.

La Ley N°21.850, publicada en el Diario Oficial el 17 de octubre de 2026, trae en sus disposiciones transitorias dos beneficios de plazo acotado: uno para quienes planifican el traspaso de su patrimonio en vida y otro para quienes vendieron viviendas mientras el proyecto se tramitaba.
Ayer, el SII sometió a consulta pública dos borradores de circular que los desarrollan, y los esquemas que siguen los ordenan según esos textos.
Rebaja del 50% del impuesto a las donaciones
El artículo primero transitorio rebaja a la mitad el impuesto determinado, por una sola vez respecto de cada donante, en las donaciones otorgadas por escritura pública entre el 1 de diciembre de 2026 y el 1 de diciembre de 2027. Dona una persona natural, y solo a sus potenciales legitimarios o asignatarios de cuarta de mejoras, salvo que no los tenga. Lo donado no puede superar la mitad de su patrimonio y todo cabe en una sola escritura: la primera agota el beneficio. El borrador agrega reglas sobre el orden de las rebajas, el plazo para declarar y pagar, el financiamiento del impuesto con mutuos de la sociedad cuyas acciones o derechos se donan y el costo tributario si el donatario enajena dentro de tres años.
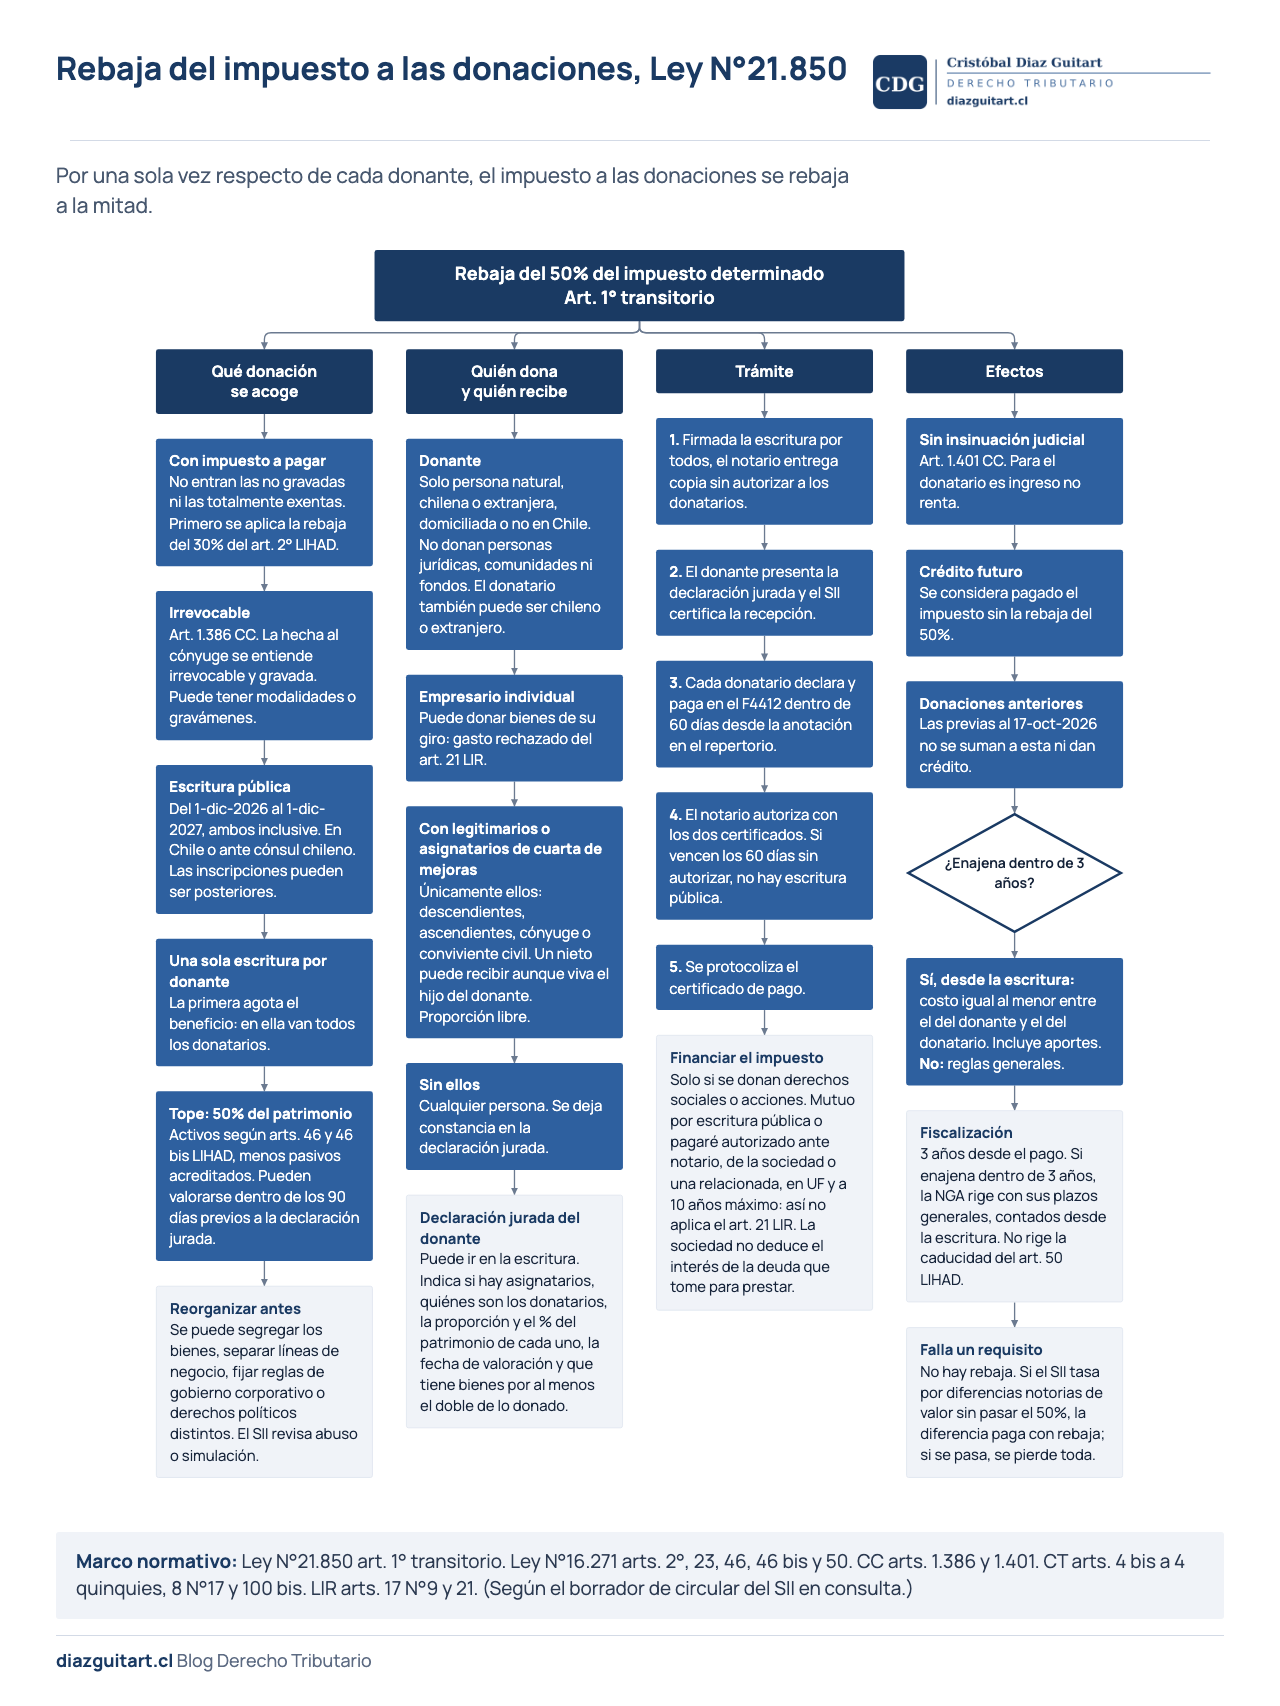
Devolución del IVA en viviendas vendidas durante la tramitación
El artículo cuarto transitorio crea una exención opcional de IVA para la primera venta de viviendas que tenían recepción definitiva antes de la publicación de la ley. Para las compraventas otorgadas entre el 23 de abril y el 30 de noviembre de 2026, la norma va un paso más allá: el vendedor restituye al comprador el IVA recargado y luego pide su devolución al Fisco por el artículo 126 del Código Tributario. La escritura debe mencionar que la venta se acoge a este régimen, y las dos solicitudes tienen tres años desde el 1 de diciembre de 2026.
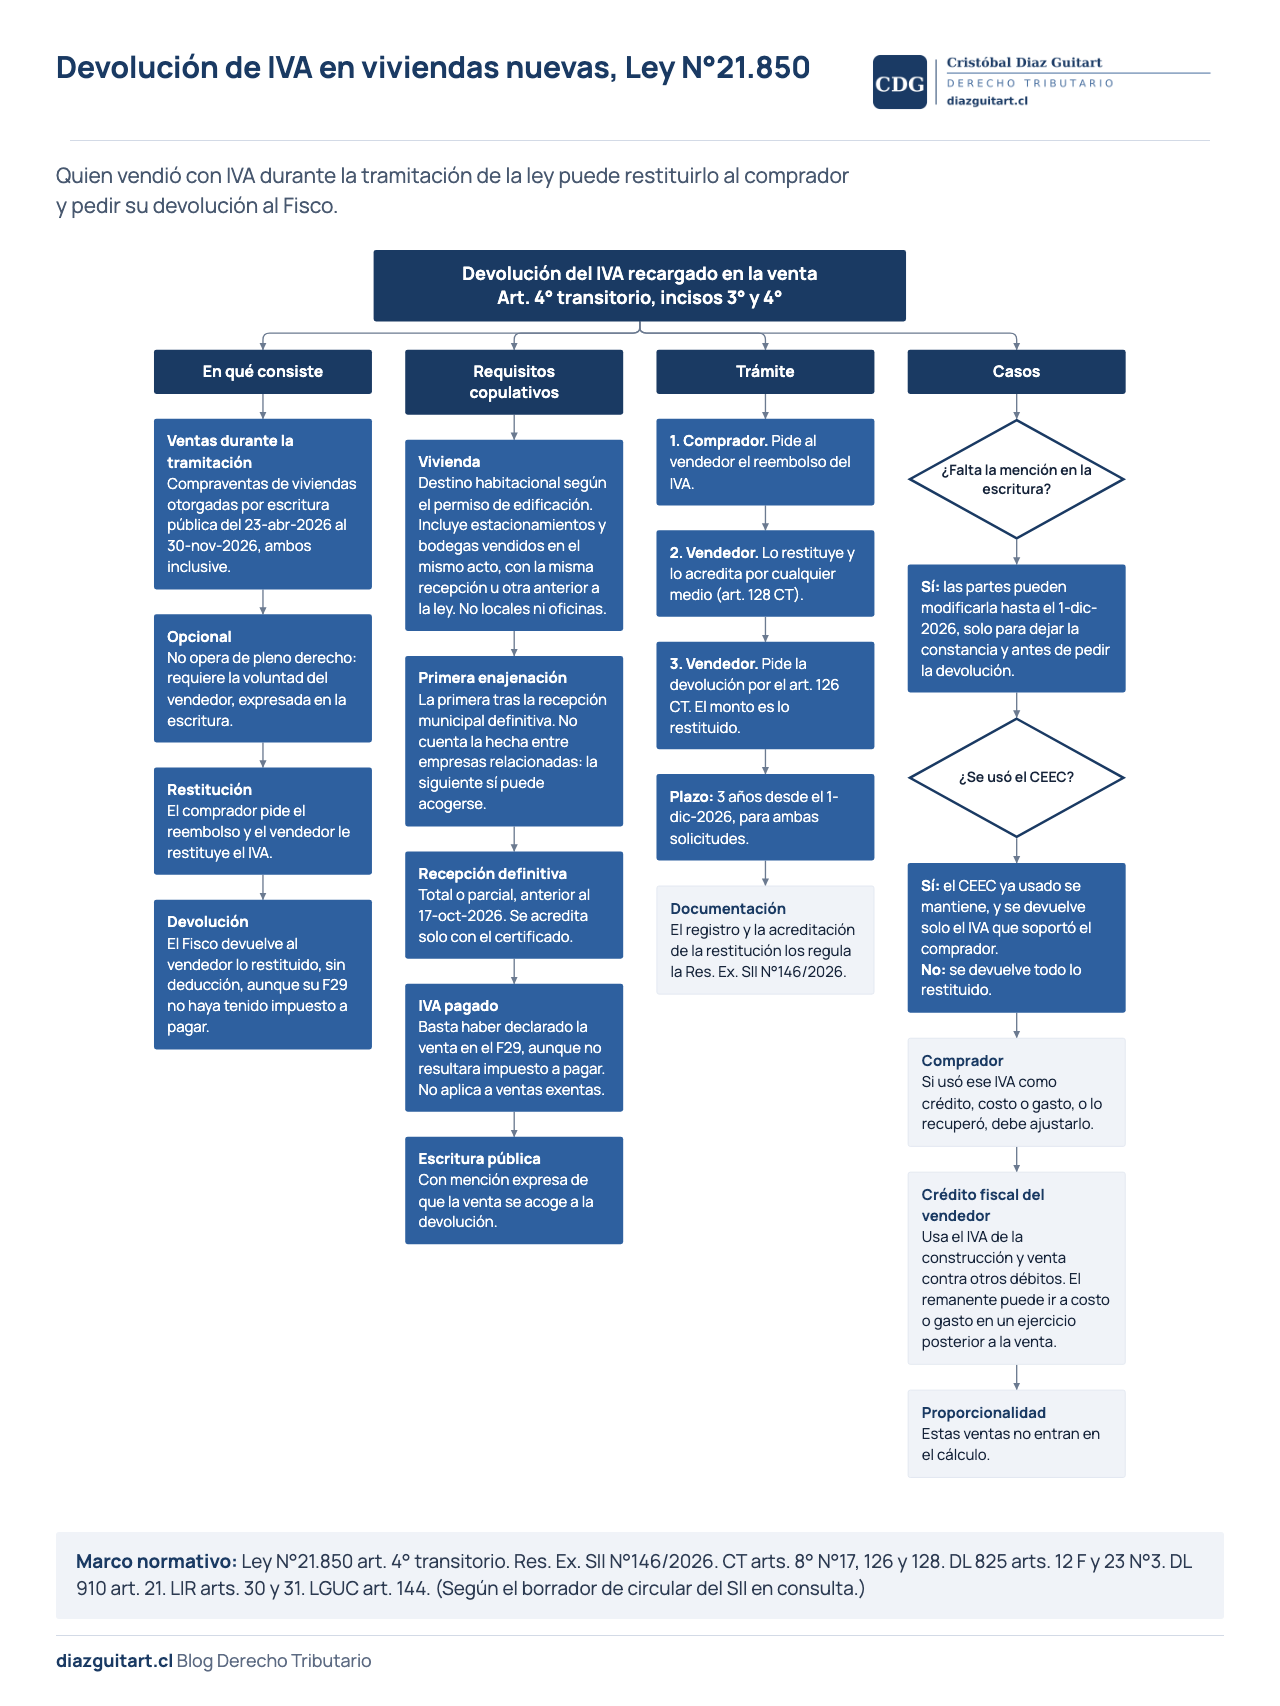
Ambos textos siguen en consulta y pueden cambiar en su versión definitiva.
Comments ()